Domain sekundenkleber24.de kaufen?
Wir ziehen mit dem Projekt
sekundenkleber24.de um.
Sind Sie am Kauf der Domain
sekundenkleber24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sekundenkleber24.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
Ähnliche Suchbegriffe für Erwerb
Top-Angebote
Produkte zum Begriff Erwerb:
-
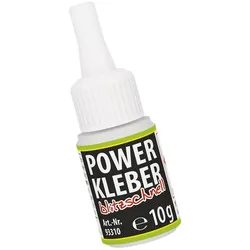
PETEC 93310 Power Kleber Blitzschnell Flasche 10g Sekundenkleber KlebstoffPETEC 93310 Power Kleber Blitzschnell Flasche 10g Sekundenkleber Klebstoff Beschreibung: Sekundenschnell härtender Einkomponentenklebstoff für dauerhafte Verbindungen verklebt Materialien wie z. B. Metall, Kunststoff, Gummi, Filz, PVC, Leder, Holz, Keramik u.v.m. mit- und untereinander Eigenschaften: Ausführung: Flasche Inhalt: 10g superschnelle Haftung und Aushärtung innerhalb weniger Sekunden einfache Anwendung sehr hohe Festigkeit saubere Verklebung sofortige Weiterverarbeitung möglich Technische Daten: Basis: Ethyl-Cyanacrylat Farben: Transparent Funktionsfestigkeit (Sekunden): 1 10 Lagerfähigkeit (Monate): 18 Monate Spaltüberbrückung (mm): 0,05 Temperaturbeständigkeit (C): 40 - +85 Zugscherfestigkeit (N/mm)): 15 25 Hinweis: Zur schnelleren Aushärtung empfehlen wird SpeedBond Aktivator- Spray (Art.-Nr. 93515) empfohlen Warnhinweise: Signalwort: Achtung Enthält: Ethyl-2-cyanacrylat, 1,4-Dihydroxybenzol. H335: Kann Atemwege reizen. H319: Verursacht schwere Augenreizung. EUH202: Cyanacrylat. Gefahr. Klebt innerhalb von Sekunden Haut und Augenlider zusammen. Darf nicht in die Hände von Kindern gelangen. H315: Verursacht Hautreizungen. EUH208: Kann allergische Reaktionen hervorrufen. P261: Einatmen von Dampf vermeiden. P271: Nur im Freien oder in gut belüfteten Räumen verwenden. P305 + P351 + P338 BEI KONTAKT MIT DEN AUGEN: Einige Minuten lang behutsam mit Wasser spülen. Eventuell vorhandene Kontaktlinsen nach Möglichkeit entfernen. Weiter spülen. P337 + P313: Bei anhaltender Augenreizung: Ärztlichen Rat einholen/ärztliche Hilfe hinzuziehen. P101: Ist ärztlicher Rat erforderlich Verpackung oder Kennzeichnungsetikett bereithalten. P280: Schutzhandschuhe/Augenschutz(Gesichtsschutz tragen. P312: Bei Unwohlsein GIFTINFORMATIONSZENTRUM oder Arzt anrufen. P405: Unter Verschluss aufbewahren. P501: Inhalt/Behälter gemäß lokalen/nationalen Vorschriften der Entsorgung zuführen.8,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
WEICON Cyanacrylat-Klebstoff VA 8406 Sekundenkleber 3 g (10101681)Einleitung Der WEICON Cyanacrylat-Klebstoff VA 8406 ist ein Sekundenkleber, der sich für schnelle und zuverlässige Verklebungen eignet. Eigenschaften • Schneller Cyanacrylat-Klebstoff für schnelle Fixierungen \n• Geeignet für die Verklebung von Vollgummi, Moosgummi und Kunststoffen \n• Haftet auf EPDM-Elastomeren \n• Mit WEICON CA-Primer auch für Polyolefine, PTFE und Silikone verwendbar \n• Kompakte 3-g-Packung für präzises Auftragen Anwendung • Schnelle Verklebung von Metall, Kunststoff und Gummi \n• Einsatz in Werkstatt und Haushalt für Reparaturen und Montagearbeiten \n• Geeignet für kleine bis mittelgroße Bauteile \n• Ideal für dauerhafte Verbindungen im Modellbau und Elektronikbereich Lieferumfang • 1 x WEICON Cyanacrylat-Klebstoff VA 8406 Sekundenkleber 3 g (10101681)6,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
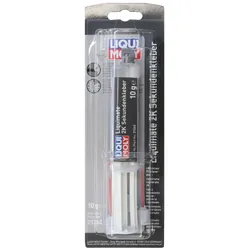
Klebstoff LIQUI MOLY 21262 Liquimate 2K Sekundenkleber 10g Instant KleberBeschreibung Universell einsetzbarer 2-Komponenten-Sofortklebstoff für schnelle, professionelle Reparaturen. Spaltfüllend bis zu 6 mm. Härtet vollständig aus. Einsatzgebiet Hervorragend geeignet für verschiedene Werkstoffe wie z. B. Kunststoff, Gummi, Metall, Holz, Leder und Papier. Durch seine gelförmige Konsistenz auch bei senkrechten Flächen einsetzbar. Anwendung Die zu verklebende Oberfläche muss sauber, trocken und fettfrei sein. Den Kleber auf eine der beiden Flächen auftragen und innerhalb 1 Min. mit dem anderem Teil zusammenfügen. Die Positionierzeit beträgt je nach Werkstoff 5-75 Sek. Kleber kühl und trocken lagern. Sonstige Informationen Um die Doppelspritze zusammenzusetzen, zuerst den Kolben einführen. Danach die Kappe entfernen und den statischen Mischer anbringen. Zusätzlich erhältlich: Art. Nr. 21470, Ersatzmischerspitzen23,33 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
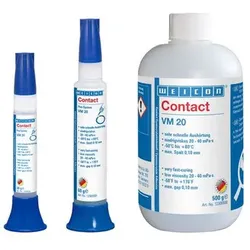
VM 20 Cyanacrylat-Klebstoff | niedrigviskoser Sekundenkleber für Metall | 30 gWEICON Contact VM 20 eignet sich für Metallverklebungen aller Art, vornehmlich in der Fließbandfertigung zur Verklebung passgenauer Teile. Contact VM 20 kann in der metallverarbeitenden Industrie, im Maschinenbau, im Gehäuse- und Apparatebau und in vielen weiteren Bereichen zum Einsatz kommen.12,32 €*Versand: 5,35 €Sichere Weiterleitung zum Anbieter

-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Ist eine Schenkung ein Erwerb?
Eine Schenkung ist grundsätzlich ein Erwerb, da der Beschenkte durch die Schenkung einen Vermögensvorteil erhält, ohne eine Gegenleistung erbringen zu müssen. Im Steuerrecht wird eine Schenkung als Erwerb betrachtet und kann daher unter Umständen schenkungssteuerpflichtig sein. Allerdings gibt es auch Ausnahmen und Freibeträge, die eine Schenkung steuerfrei machen können. Letztendlich hängt es von den jeweiligen Umständen und Gesetzen ab, ob eine Schenkung als Erwerb betrachtet wird. **

Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Top-Angebote
Produkte zum Begriff Erwerb:
-
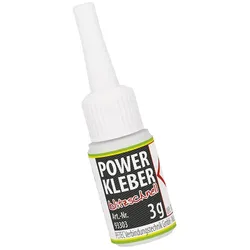
PETEC 93303 Power Kleber Blitzschnell Flasche 3g Sekundenkleber KlebstoffPETEC 93303 Power Kleber Blitzschnell Flasche 3g Sekundenkleber Klebstoff Beschreibung: Sekundenschnell härtende Einkomponentenklebstoffe für dauerhafte Verbindungen verklebt Materialien wie z. B. Metall, Kunststoff, Gummi, Filz, PVC, Leder, Holz, Keramik u.v.m. mit- und untereinander Eigenschaften: Ausführung: Flasche Inhalt: 3g superschnelle Haftung und Aushärtung innerhalb weniger Sekunden einfache Anwendung sehr hohe Festigkeit saubere Verklebung sofortige Weiterverarbeitung möglich Technische Daten: Basis: Ethyl-Cyanacrylat Farben: Transparent Funktionsfestigkeit (Sekunden): 1 10 Lagerfähigkeit (Monate): 18 Monate Spaltüberbrückung (mm): 0,05 Temperaturbeständigkeit (C): 40 - +85 Zugscherfestigkeit (N/mm)): 15 25 Hinweis: Zur schnelleren Aushärtung empfehlen wird SpeedBond Aktivator- Spray (Art.-Nr. 93515) empfohlen Warnhinweise: Signalwort: Achtung Enthält: Ethyl-2-cyanacrylat, 1,4-Dihydroxybenzol. H335: Kann Atemwege reizen. H319: Verursacht schwere Augenreizung. EUH202: Cyanacrylat. Gefahr. Klebt innerhalb von Sekunden Haut und Augenlider zusammen. Darf nicht in die Hände von Kindern gelangen. H315: Verursacht Hautreizungen. EUH208: Kann allergische Reaktionen hervorrufen. P261: Einatmen von Dampf vermeiden. P271: Nur im Freien oder in gut belüfteten Räumen verwenden. P305 + P351 + P338 BEI KONTAKT MIT DEN AUGEN: Einige Minuten lang behutsam mit Wasser spülen. Eventuell vorhandene Kontaktlinsen nach Möglichkeit entfernen. Weiter spülen. P337 + P313: Bei anhaltender Augenreizung: Ärztlichen Rat einholen/ärztliche Hilfe hinzuziehen. P101: Ist ärztlicher Rat erforderlich Verpackung oder Kennzeichnungsetikett bereithalten. P280: Schutzhandschuhe/Augenschutz(Gesichtsschutz tragen. P312: Bei Unwohlsein GIFTINFORMATIONSZENTRUM oder Arzt anrufen. P405: Unter Verschluss aufbewahren. P501: Inhalt/Behälter gemäß lokalen/nationalen Vorschriften der Entsorgung zuführen.6,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
PETEC 93310 Power Kleber Blitzschnell Flasche 10g Sekundenkleber KlebstoffPETEC 93310 Power Kleber Blitzschnell Flasche 10g Sekundenkleber Klebstoff Beschreibung: Sekundenschnell härtender Einkomponentenklebstoff für dauerhafte Verbindungen verklebt Materialien wie z. B. Metall, Kunststoff, Gummi, Filz, PVC, Leder, Holz, Keramik u.v.m. mit- und untereinander Eigenschaften: Ausführung: Flasche Inhalt: 10g superschnelle Haftung und Aushärtung innerhalb weniger Sekunden einfache Anwendung sehr hohe Festigkeit saubere Verklebung sofortige Weiterverarbeitung möglich Technische Daten: Basis: Ethyl-Cyanacrylat Farben: Transparent Funktionsfestigkeit (Sekunden): 1 10 Lagerfähigkeit (Monate): 18 Monate Spaltüberbrückung (mm): 0,05 Temperaturbeständigkeit (C): 40 - +85 Zugscherfestigkeit (N/mm)): 15 25 Hinweis: Zur schnelleren Aushärtung empfehlen wird SpeedBond Aktivator- Spray (Art.-Nr. 93515) empfohlen Warnhinweise: Signalwort: Achtung Enthält: Ethyl-2-cyanacrylat, 1,4-Dihydroxybenzol. H335: Kann Atemwege reizen. H319: Verursacht schwere Augenreizung. EUH202: Cyanacrylat. Gefahr. Klebt innerhalb von Sekunden Haut und Augenlider zusammen. Darf nicht in die Hände von Kindern gelangen. H315: Verursacht Hautreizungen. EUH208: Kann allergische Reaktionen hervorrufen. P261: Einatmen von Dampf vermeiden. P271: Nur im Freien oder in gut belüfteten Räumen verwenden. P305 + P351 + P338 BEI KONTAKT MIT DEN AUGEN: Einige Minuten lang behutsam mit Wasser spülen. Eventuell vorhandene Kontaktlinsen nach Möglichkeit entfernen. Weiter spülen. P337 + P313: Bei anhaltender Augenreizung: Ärztlichen Rat einholen/ärztliche Hilfe hinzuziehen. P101: Ist ärztlicher Rat erforderlich Verpackung oder Kennzeichnungsetikett bereithalten. P280: Schutzhandschuhe/Augenschutz(Gesichtsschutz tragen. P312: Bei Unwohlsein GIFTINFORMATIONSZENTRUM oder Arzt anrufen. P405: Unter Verschluss aufbewahren. P501: Inhalt/Behälter gemäß lokalen/nationalen Vorschriften der Entsorgung zuführen.8,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
WEICON Cyanacrylat-Klebstoff VA 8406 Sekundenkleber 3 g (10101681)Einleitung Der WEICON Cyanacrylat-Klebstoff VA 8406 ist ein Sekundenkleber, der sich für schnelle und zuverlässige Verklebungen eignet. Eigenschaften • Schneller Cyanacrylat-Klebstoff für schnelle Fixierungen \n• Geeignet für die Verklebung von Vollgummi, Moosgummi und Kunststoffen \n• Haftet auf EPDM-Elastomeren \n• Mit WEICON CA-Primer auch für Polyolefine, PTFE und Silikone verwendbar \n• Kompakte 3-g-Packung für präzises Auftragen Anwendung • Schnelle Verklebung von Metall, Kunststoff und Gummi \n• Einsatz in Werkstatt und Haushalt für Reparaturen und Montagearbeiten \n• Geeignet für kleine bis mittelgroße Bauteile \n• Ideal für dauerhafte Verbindungen im Modellbau und Elektronikbereich Lieferumfang • 1 x WEICON Cyanacrylat-Klebstoff VA 8406 Sekundenkleber 3 g (10101681)6,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Erwerb
-
Klebstoff LIQUI MOLY 21262 Liquimate 2K Sekundenkleber 10g Instant KleberBeschreibung Universell einsetzbarer 2-Komponenten-Sofortklebstoff für schnelle, professionelle Reparaturen. Spaltfüllend bis zu 6 mm. Härtet vollständig aus. Einsatzgebiet Hervorragend geeignet für verschiedene Werkstoffe wie z. B. Kunststoff, Gummi, Metall, Holz, Leder und Papier. Durch seine gelförmige Konsistenz auch bei senkrechten Flächen einsetzbar. Anwendung Die zu verklebende Oberfläche muss sauber, trocken und fettfrei sein. Den Kleber auf eine der beiden Flächen auftragen und innerhalb 1 Min. mit dem anderem Teil zusammenfügen. Die Positionierzeit beträgt je nach Werkstoff 5-75 Sek. Kleber kühl und trocken lagern. Sonstige Informationen Um die Doppelspritze zusammenzusetzen, zuerst den Kolben einführen. Danach die Kappe entfernen und den statischen Mischer anbringen. Zusätzlich erhältlich: Art. Nr. 21470, Ersatzmischerspitzen23,33 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VM 20 Cyanacrylat-Klebstoff | niedrigviskoser Sekundenkleber für Metall | 30 gWEICON Contact VM 20 eignet sich für Metallverklebungen aller Art, vornehmlich in der Fließbandfertigung zur Verklebung passgenauer Teile. Contact VM 20 kann in der metallverarbeitenden Industrie, im Maschinenbau, im Gehäuse- und Apparatebau und in vielen weiteren Bereichen zum Einsatz kommen.12,32 €*Versand: 5,35 €Sichere Weiterleitung zum Anbieter
-
VM 120 Cyanacrylat-Klebstoff | mittelviskoser Sekundenkleber für Metall | 30 gWEICON Contact VM 120 eignet sich für Metallverklebungen aller Art. WEICON Contact VM 120 kann in der metallverarbeitenden Industrie, im Maschinenbau, im Gehäuse- und Apparatebau und in vielen weiteren Bereichen zum Einsatz kommen. Aluminium sandgestrahlt: 7-19 MPa an Aluminium sandgestrahlt: ~2 Sek. an Hart-PVC unvorbehandelt: ~160 Sek. Breite: 21.0 Dichte|(+20 °C): 1,1 g/cm3 Durchgangswiderstand|DIN IEC93: >10^15 Ω·cm Durchschlagsfestigkeit: ~ 25 kV/mm Endhärte|(100 % der Festigkeit): 24 Std. Farbe nach der Aushärtung: farblos IMPA-Code: 812957 Mindestlagerfähigkeit|bei Raumtemperatur: 9 Mon. PC (Polycarbonat): 5-12 MPa relative Luftfeuchtigkeit: 40% - 70% Spaltüberbrückung bis max.: 0,15 mm Stahl 1.0338 sandgestrahlt: 25.0 Stahl sandgestrahlt|Substratstärke 1,5 mm: 10-25 MPa Viskosität: 100 -130 mPa·s Wärmeausdehnungskoeffizient: ~ 80 x 10^-6 m/(m·K) Wärmeleitfähigkeit|DIN EN ISO 22007-4: ~0,1 W/m·K Wärmeleitfähigkeit|DIN EN ISO 22007-4: 0.1 W/m·K12,32 €*Versand: 5,35 €Sichere Weiterleitung zum Anbieter
-
VM 2000 Cyanacrylat-Klebstoff | hochviskoser Sekundenkleber für Metall | 30 gWEICON Contact VM 2000 eignet sich für Metallverklebungen aller Art und kann auch an saugenden und porösen Werkstoffen verarbeitet werden. Contact VM 2000 kann in der metallverarbeitenden Industrie, im Maschinenbau, im Gehäuse- und Apparatebau und in vielen weiteren Bereichen zum Einsatz kommen. Aluminium sandgestrahlt: 7-19 MPa an Aluminium sandgestrahlt: ~6 Sek. an Hart-PVC unvorbehandelt: ~46 Sek. Breite: 21.0 Dichte|(+20 °C): 1,1 g/cm3 Durchgangswiderstand|DIN IEC93: >10^15 Ω·cm Durchschlagsfestigkeit: ~ 25 kV/mm Endhärte|(100 % der Festigkeit): 24 Std. Farbe nach der Aushärtung: farblos IMPA-Code: 812903 ISSA-Code: 75.509.07 Mindestlagerfähigkeit|bei Raumtemperatur: 9 Mon. PC (Polycarbonat): 5-12 MPa relative Luftfeuchtigkeit: 40% - 70% Spaltüberbrückung bis max.: 0,2 mm Stahl 1.0338 sandgestrahlt: 25.0 Stahl sandgestrahlt|Substratstärke 1,5 mm: 11-25 MPa Viskosität: 1700 - 2.000 Wärmeausdehnungskoeffizient: ~ 80 x 10^-6 m/(m·K) Wärmeleitfähigkeit|DIN EN ISO 22007-4: ~0,1 W/m·K Wärmeleitfähigkeit|DIN EN ISO 22007-4: 0.1 W/m·K12,32 €*Versand: 5,35 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Ist eine Schenkung ein Erwerb?
Eine Schenkung ist grundsätzlich ein Erwerb, da der Beschenkte durch die Schenkung einen Vermögensvorteil erhält, ohne eine Gegenleistung erbringen zu müssen. Im Steuerrecht wird eine Schenkung als Erwerb betrachtet und kann daher unter Umständen schenkungssteuerpflichtig sein. Allerdings gibt es auch Ausnahmen und Freibeträge, die eine Schenkung steuerfrei machen können. Letztendlich hängt es von den jeweiligen Umständen und Gesetzen ab, ob eine Schenkung als Erwerb betrachtet wird. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.